Educación · Metales
El oro y los metales preciosos
El oro es a la vez una materia prima, un activo financiero y una reserva de valor con miles de años de historia. Esta guía explica por qué se mueve su precio, qué formas existen de invertir en metales preciosos y qué riesgos conviene conocer antes de tomar una posición.
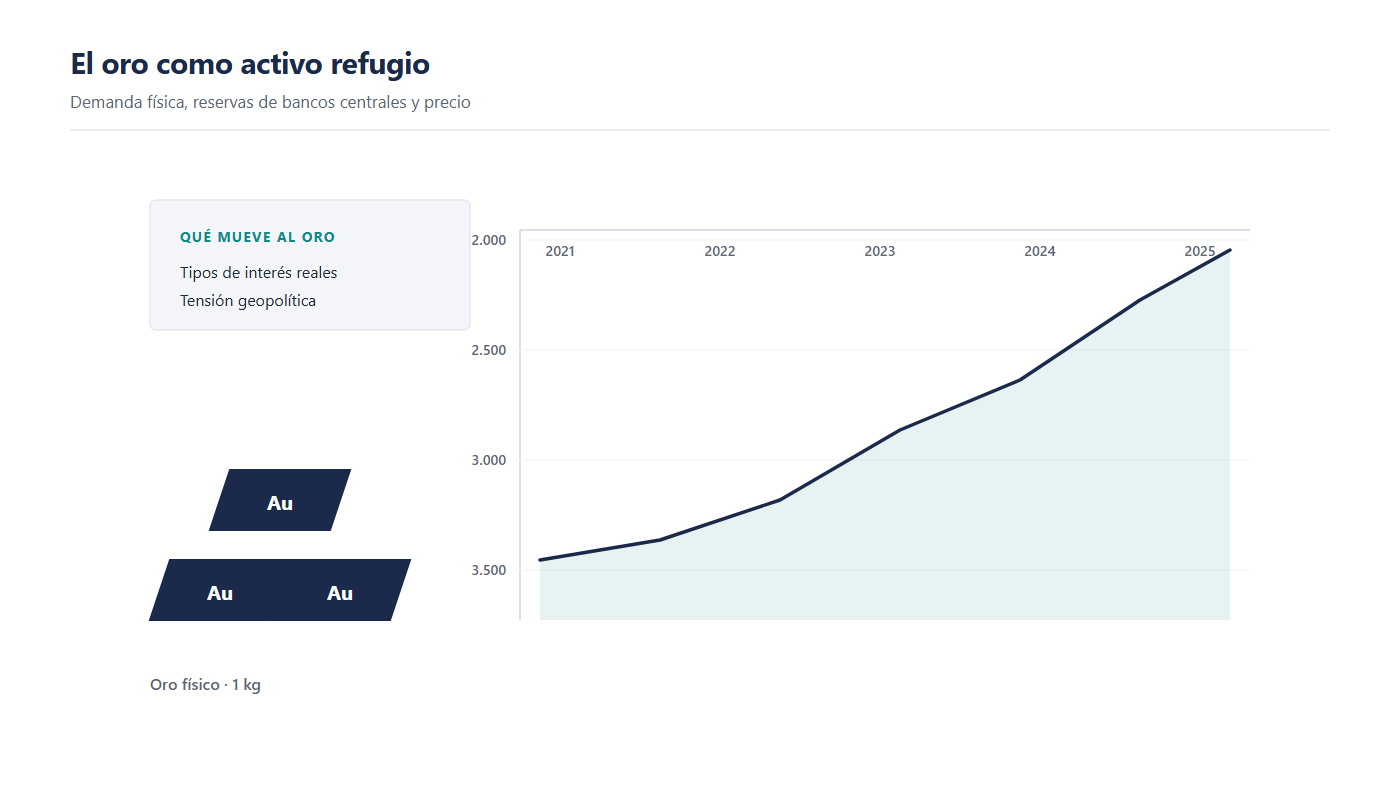
Pocos activos tienen una historia tan larga. El oro se ha usado como dinero durante milenios y hoy sigue ocupando un lugar propio en las carteras institucionales y en las reservas de los bancos centrales. Entender por qué requiere mirar más allá de la joyería.
¿Qué son los metales preciosos?
Se llama metales preciosos a un grupo reducido de metales escasos, resistentes a la corrosión y con demanda tanto industrial como financiera. Los cuatro principales son el oro, la plata, el platino y el paladio. Cada uno tiene un perfil distinto, aunque el oro concentra la mayor parte del interés como activo financiero.
El oro destaca por una combinación difícil de replicar. Es escaso, no se corroe, se puede dividir y volver a fundir sin perder valor, y su extracción crece lentamente. Además, no depende del balance de ninguna empresa ni del acierto de ningún gobierno: un lingote es un lingote en cualquier país. Esa independencia explica por qué se le atribuye el papel de reserva de valor.
La plata comparte la naturaleza de refugio, pero tiene una cara industrial mucho más marcada. Se utiliza en paneles solares, electrónica y baterías, así que su precio depende en buena medida de la actividad manufacturera. El platino y el paladio se emplean sobre todo en catalizadores de automóviles, lo que los vincula estrechamente al sector del motor. Por eso sus precios son más volátiles que el del oro.
Hay un concepto que conviene fijar desde el principio: el oro físico y el oro papel no son lo mismo. El primero son lingotes y monedas que existen y se pueden guardar. El segundo son contratos, participaciones de fondos cotizados o derivados cuyo precio sigue al del metal, pero que no otorgan derecho a recoger lingotes en la mayoría de los casos. Ambos permiten exponerse al precio, con costes, riesgos y comodidad muy distintos.
Cómo funciona el mercado del oro
El precio del oro se forma en un mercado global que combina subastas organizadas y negociación continua. En Londres opera un mercado extrabursátil de referencia donde grandes bancos y refinerías intercambian metal y fijan precios dos veces al día. En Nueva York se negocia el futuro del oro, un contrato estandarizado que permite acordar hoy un precio para una entrega futura. Ambos mercados están conectados y sus cotizaciones se mueven casi en espejo.
Existen varias formas de acceder al mercado, y cada una implica un vehículo distinto:
- Oro físico: lingotes y monedas. Es el más directo, pero exige custodia, seguro y afrontar la diferencia entre precio de compra y de venta.
- Futuros y opciones: contratos con fecha de vencimiento. Ofrecen apalancamiento y liquidez, y requieren conocer bien su funcionamiento.
- Fondos cotizados (ETF): participaciones que replican el precio del metal y se compran como una acción.
- Contratos por diferencia (CFD): productos apalancados que siguen la cotización sin posesión del metal.
- Acciones mineras: exposición indirecta a través de empresas extractoras, con riesgo añadido de gestión y de costes.
Los participantes son igual de variados. Los bancos centrales mantienen reservas de oro como parte de sus activos. Las joyerías y los fabricantes industriales compran metal para transformarlo. Los fondos de inversión lo usan como diversificador. Y los operadores particulares acceden a través de brókers, normalmente mediante productos apalancados o fondos cotizados.
¿De qué depende entonces el precio? De varios motores que a menudo actúan a la vez. El primero son los tipos de interés reales, es decir, el rendimiento del dinero descontada la inflación. Cuando ese rendimiento baja, mantener oro resulta menos costoso en términos relativos, porque el metal no paga intereses. El segundo es el dólar: como el oro se cotiza en dólares, un dólar más fuerte suele traducirse en un precio del oro más bajo para quien compra en otra moneda. El tercero es la demanda de refugio: en periodos de tensión geopolítica o de desconfianza en los mercados, el oro suele recibir flujos. Y el cuarto es la demanda física de joyería y de industria, con India y China como mercados clave.
Por qué importa al inversor
La razón principal por la que un inversor incorpora oro a una cartera no es la rentabilidad esperada, sino el comportamiento distinto. El oro tiende a moverse de forma poco correlacionada con la renta variable: cuando las acciones caen por un episodio de incertidumbre, el metal con frecuencia sube o al menos no acompaña la caída. Esa independencia es valiosa para repartir el riesgo.
El oro también se usa como protección frente a la pérdida de poder adquisitivo de la moneda. Es una relación discutida y de largo plazo, porque en plazos cortos el precio puede caer durante años. Pero forma parte del argumento por el que muchos inversores mantienen una posición pequeña y permanente en metales preciosos, sin pretender acertar el momento.
En el lado del riesgo, hay que tener claro que el oro no genera ingresos. Un lingote no reparte dividendos, no paga intereses y no produce nada: su resultado depende exclusivamente de que alguien pague más por él en el futuro. El coste de custodia y de seguro, cuando existe, es un gasto que resta. Y su precio puede pasar largos periodos sin avanzar.
El oro no rinde por sí mismo: su único retorno posible es el cambio de precio, y ese cambio nunca está garantizado.
Un ejemplo con números
Los valores de esta sección son un ejemplo hipotético elaborado para ilustrar el cálculo. No son precios reales del mercado ni una previsión de lo que puede ocurrir.
Supongamos que un inversor decide destinar 3.000 USD a oro y compara dos vías: comprar un producto apalancado con un apalancamiento de 10 a 1, o comprar un fondo cotizado sin apalancamiento. El precio de partida del ejemplo es 2.400 USD por onza y el inversor espera un movimiento del 3 %.
| Concepto | Producto apalancado 10:1 | Fondo cotizado sin apalancamiento |
|---|---|---|
| Capital aportado | 3.000,00 USD | 3.000,00 USD |
| Exposición al mercado | 30.000,00 USD | 3.000,00 USD |
| Movimiento del oro | +3 % | +3 % |
| Resultado bruto | +900,00 USD | +90,00 USD |
| Coste estimado de financiación | -18,00 USD | 0,00 USD |
| Resultado neto | +882,00 USD (+29,4 %) | +90,00 USD (+3,0 %) |
| Resultado si el oro cae un 3 % | -918,00 USD (-30,6 %) | -90,00 USD (-3,0 %) |
| Resultado si el oro cae un 10 % | -3.018,00 USD (pérdida total del capital) | -300,00 USD (-10,0 %) |
La tabla muestra el efecto real del apalancamiento: multiplica el resultado por diez en ambos sentidos. Un movimiento del 10 % en contra, perfectamente posible en un metal volátil, borra el capital completo en la primera columna y solo resta una décima parte en la segunda. Antes de elegir un vehículo conviene preguntarse cuánto puede caer el precio y si la posición sobreviviría a ese escenario.
Cómo empezar, paso a paso
- Decide qué papel quieres que juegue el metal. No es lo mismo buscar diversificación a largo plazo que operar movimientos de precio a corto. El objetivo determina el vehículo.
- Elige la forma de exposición. Fondo cotizado, contrato apalancado, oro físico o acciones mineras tienen costes, riesgos y liquidez diferentes.
- Comprueba los costes totales. Suma el diferencial de compra y venta, las comisiones, el coste de financiación si hay apalancamiento y, en el caso físico, la custodia y el seguro.
- Define el tamaño de la posición. Muchos inversores destinan a metales preciosos un porcentaje pequeño de su cartera, dentro de una estrategia más amplia.
- Fija de antemano el nivel de salida. Decide en qué punto aceptarías que la idea ha fallado y a qué precio te plantearías recoger beneficios.
- Revisa la posición de forma periódica. Un metal que sube mucho puede acabar pesando en la cartera más de lo que pretendías al principio.
Errores más comunes
- Comprar oro físico sin plan de custodia. Guardar lingotes en casa plantea un riesgo de seguridad y encarece el seguro; una caja de seguridad añade un coste anual.
- Confundir el precio del metal con el de la empresa minera. Una minera puede caer aunque el oro suba, por problemas de gestión, costes o deuda.
- Usar apalancamiento alto en un activo volátil. La plata y el paladio se mueven con más fuerza que el oro y toleran peor el apalancamiento.
- Ignorar el efecto del tipo de cambio. Si el metal cotiza en dólares y tu moneda es otra, tu resultado incluye el movimiento de la divisa.
- Tratar el oro como una inversión de renta. El metal no reparte ingresos; esperar de él un flujo periódico lleva a decisiones equivocadas.
Preguntas frecuentes
¿Es mejor el oro físico o un fondo cotizado?
Depende del objetivo. El fondo cotizado es más cómodo, líquido y fácil de comprar en pequeñas cantidades, a cambio de comisiones de gestión y de no tener el metal en las manos. El oro físico da posesión directa, pero exige custodia, seguro y asumir diferenciales de compraventa más amplios.
¿Por qué se dice que el oro protege de la inflación?
Porque se trata de un activo escaso cuya oferta crece despacio, de modo que tiende a conservar poder adquisitivo a muy largo plazo. La relación no es perfecta: hay décadas en las que el oro ha perdido poder de compra y otras en las que lo ha ganado con holgura. Funciona como protección dentro de un horizonte largo, no como cobertura exacta año a año.
¿Qué diferencia hay entre oro y plata como inversión?
La plata es más volátil y tiene un componente industrial mucho mayor, ya que se usa en electrónica y energía solar. Eso hace que su precio dependa tanto del ciclo económico como de la demanda de refugio. El oro, en cambio, responde sobre todo a factores financieros y monetarios.
¿Cuánto oro debería tener en mi cartera?
No existe una cifra universal. La decisión depende de tu horizonte, de tu tolerancia al riesgo y del resto de tus activos. Lo razonable es definir primero qué función cumple el metal —diversificar, cubrir o especular— y asignarle un peso coherente con esa función, revisándolo después con disciplina.
¿Se puede operar el oro en el mercado de divisas?
Sí. Muchos brókers ofrecen el par XAU/USD, que expresa el precio de una onza de oro en dólares, además de XAG/USD para la plata. Se negocian como cualquier otro par, con apalancamiento y spread, aunque conviene recordar que la volatilidad del metal es mayor que la de los pares de divisas tradicionales.
¿Quién fija el precio del oro?
Ninguna entidad lo fija de forma unilateral. El precio surge del cruce entre oferta y demanda en los mercados mayoristas de Londres y Nueva York, con subastas de referencia que se publican dos veces al día. Esa referencia se usa después para valorar contratos, fondos y operaciones en todo el mundo.
Formación gratuita sobre metales preciosos
En Latim Forex hemos preparado materiales introductorios sobre el oro, la plata y el platino: qué mueve su precio, cómo se calcula el coste real de una posición y qué papel pueden cumplir en una cartera diversificada. Todo con ejemplos didácticos y sin promesas de rentabilidad.
Libro gratuito
Recibe gratis «Trading con criterio»
Déjanos tu correo y te enviamos el libro en PDF. Sin coste y sin compromiso: es el material con el que empieza nuestra formación.
- 12 capítulos en PDF, 17 páginas, sin relleno.
- Tablas de riesgo, tamaño de posición y plan de trading.
- Sin promesas de rentabilidad: método y gestión del riesgo.