Educación · Regulación
Regulación de brókers y seguridad del capital
Antes de depositar dinero conviene saber quién supervisa al bróker, qué protecciones existen y cómo se comprueba una licencia en el registro oficial. Esta guía explica el papel de la FCA, la ASIC, la CySEC, la FSCA y la CIMA.
¿Por qué existe la regulación?
Un bróker es un intermediario: recibe el dinero del cliente, ejecuta sus órdenes en el mercado y custodia el saldo mientras la cuenta está abierta. En esa posición maneja fondos ajenos y cobra por un servicio cuya calidad el cliente no puede verificar por sí mismo. La regulación existe precisamente para cubrir ese desequilibrio de información: fija requisitos de capital, obliga a separar el dinero de los clientes del dinero de la empresa, impone controles sobre la publicidad y establece un mecanismo de reclamación cuando algo falla.
El término «regulado» se usa con demasiada facilidad y conviene precisarlo. Una entidad puede estar registrada en un país con exigencias mínimas y exhibir ese registro como si equivaliera al de un supervisor de primer nivel. Lo relevante no es que exista una licencia, sino quién la emite, qué protecciones activa y qué sociedad del grupo recibe el dinero del cliente.
Quién es quién: FCA, ASIC, CySEC, FSCA y CIMA
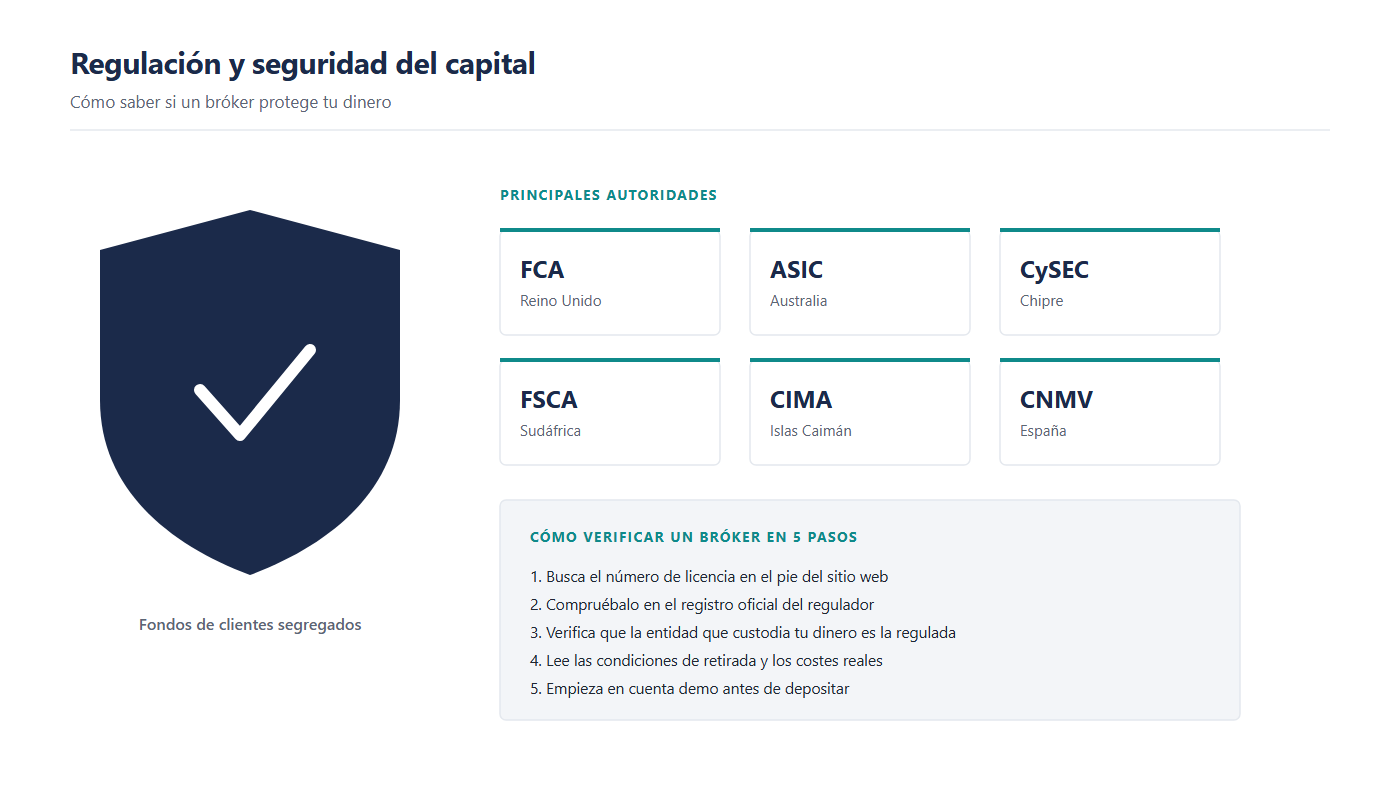
Estas cinco autoridades aparecen con frecuencia en la documentación de los brókers internacionales. No son equivalentes entre sí: cada una opera en su jurisdicción, con su propio nivel de exigencia y sus propios mecanismos de protección al cliente.
| Autoridad | País o territorio | Qué supervisa y qué implica |
|---|---|---|
| FCA — Financial Conduct Authority | Reino Unido | Supervisor de conducta del sector financiero británico. Exige requisitos de capital elevados, separación de fondos de clientes del patrimonio de la empresa y participación en un sistema de compensación. Es una de las referencias más exigentes del mercado. |
| ASIC — Australian Securities and Investments Commission | Australia | Regulador de mercados y servicios financieros. Impone licencias específicas para derivados, obligaciones de información al cliente y reglas estrictas sobre apalancamiento en productos minoristas. |
| CySEC — Cyprus Securities and Exchange Commission | Chipre (Unión Europea) | Autoridad que autoriza a las empresas de servicios de inversión establecidas en Chipre. Al pertenecer a la Unión Europea, sus entidades pueden operar en el resto del mercado común mediante el pasaporte comunitario y quedan sujetas a las normas europeas de protección al inversor. |
| FSCA — Financial Sector Conduct Authority | Sudáfrica | Supervisor del comportamiento del mercado sudafricano. Otorga licencias de servicios financieros, exige a las entidades requisitos de solvencia y mantiene un registro público de proveedores autorizados. |
| CIMA — Cayman Islands Monetary Authority | Islas Caimán | Regulador de un centro financiero offshore. Supervisa entidades constituidas en el territorio bajo su normativa local. Sus exigencias y niveles de protección al cliente minorista no equivalen a los de una autoridad de primer nivel. |
De las cinco, las cuatro primeras se consideran habitualmente autoridades de primer nivel, con marcos de supervisión desarrollados y mecanismos formales de reclamación. La CIMA responde a un modelo distinto: supervisa entidades offshore y su función principal es la regulación del territorio, no la protección del cliente minorista en el mismo grado. Esto no convierte por sí solo a una entidad en fraudulenta, pero sí significa que el cliente asume un nivel de protección menor y debe saberlo antes de abrir la cuenta.
Cómo verificar una licencia, paso a paso
La comprobación se hace siempre en la fuente original, nunca en la web del bróker. Estos son los pasos:
- Identificar la entidad exacta. Se busca el nombre de la sociedad que abre la cuenta, con su número de registro y su dirección. No basta con el nombre comercial.
- Localizar el número de licencia. Se anota la referencia que el bróker declara y la autoridad que supuestamente la emitió.
- Consultar el registro oficial. Se accede a la web de esa autoridad, no a un enlace del bróker, y se busca el número o el nombre de la sociedad en su listado público.
- Comparar los datos. Deben coincidir el nombre legal, el número de licencia, la dirección y los servicios autorizados. Si el registro muestra otra sociedad, hay un problema.
- Revisar el alcance de la autorización. Una licencia puede permitir asesorar pero no custodiar fondos. Se comprueba que la actividad que se va a contratar esté incluida.
- Comprobar avisos y advertencias. Los supervisores publican listas de entidades no autorizadas y de dominios que suplantan a empresas legítimas.
- Confirmar la protección del dinero. Se pregunta si los fondos se mantienen en cuentas segregadas, si existe fondo de compensación y hasta qué importe cubre.
Si la verificación de una licencia requiere confiar en la propia web del bróker, no es una verificación.
Por qué importa al inversor
La regulación no protege del riesgo de mercado: si una operación sale mal, la pérdida es del cliente. Lo que protege es del riesgo de la contraparte, es decir, de que el bróker desaparezca, mezcle los fondos de los clientes con los suyos, ejecute las órdenes en condiciones distintas de las prometidas o impida retirar el saldo. En un bróker sin supervisión efectiva, el inversor no tiene a quién reclamar: no hay autoridad que investigue, no hay fondo de compensación y no hay registro al que recurrir.
Hay tres consecuencias prácticas. La primera es la segregación de fondos: el dinero del cliente debe estar en cuentas separadas de las de la empresa, de modo que un problema de solvencia del bróker no arrastre el saldo del cliente. La segunda es la protección del saldo: algunos países cuentan con fondos de compensación que cubren hasta un límite determinado si la entidad quiebra o no puede devolver los fondos. La tercera es la resolución de conflictos: existir una autoridad y un defensor del cliente al que dirigir una reclamación cambia por completo la posición del inversor frente a un abuso.
Por este motivo, en Latim Forex trabajamos con brókers regulados de primer nivel, supervisados por autoridades como las descritas en esta página. Ese criterio no es un adorno comercial: es la condición que permite al usuario operar sabiendo bajo qué reglas está, dónde se custodia su dinero y a qué instancia puede reclamar si algo no funciona como debía.
Ejemplo con números (hipotético)
El siguiente supuesto es un ejemplo hipotético con cifras inventadas. No describe ningún caso real ni ninguna entidad concreta; sirve para ilustrar cómo cambia la situación del cliente según la jurisdicción.
Supongamos un inversor que deposita 12.000 USD en un bróker que opera bajo dos entidades del mismo grupo: una autorizada en un país con supervisor de primer nivel y otra registrada en un territorio offshore. La plataforma asigna la cuenta a la segunda entidad sin que el cliente lo advierta.
| Situación | Entidad supervisada de primer nivel | Entidad offshore sin protección equivalente |
|---|---|---|
| Depósito del cliente | 12.000 USD | 12.000 USD |
| Fondos de clientes separados de la empresa | Sí, exigido por normativa | No garantizado |
| Fondo de compensación | Cubre hasta un límite establecido | No existe |
| Apalancamiento máximo permitido | Limitado por norma | Habitualmente mucho mayor |
| Autoridad ante la que reclamar | Supervisor con procedimiento formal | Sin vía efectiva |
| Recuperación en caso de insolvencia | Parcial, hasta el límite del fondo | Probablemente nula |
La conclusión del ejemplo es sencilla: con el mismo capital y la misma operativa, la diferencia entre las dos columnas no está en el beneficio esperado, sino en lo que ocurre cuando algo falla. El apalancamiento más alto de la segunda columna suele presentarse como una ventaja, cuando en realidad es el síntoma de una supervisión más laxa. Antes de depositar, la pregunta correcta no es cuánto se puede apalancar, sino qué entidad recibe el dinero y qué ocurre con él si la empresa desaparece.
Cómo se empieza, paso a paso
- Elegir primero la jurisdicción, después el bróker. Se decide con qué supervisor se quiere trabajar y se buscan entidades autorizadas por él; el orden inverso lleva a justificar después lo que ya se ha elegido.
- Verificar la licencia en el registro oficial. Se repite el procedimiento descrito más arriba para la entidad exacta que abrirá la cuenta.
- Leer los términos sobre custodia de fondos. Se busca la cláusula que indica en qué bancos se depositan los fondos de clientes y si están segregados del patrimonio de la empresa.
- Comprobar el mecanismo de reclamación. Se identifica la autoridad competente y, si existe, el defensor del cliente o la vía de resolución de conflictos.
- Revisar los costes por escrito. Se pide la tabla de comisiones completa: spread, comisión por operación, gastos de inactividad, coste del cambio de divisa y condiciones de retirada.
- Empezar con un importe pequeño. Se hace un depósito reducido, se comprueba que la retirada funciona en el plazo indicado y solo después se valora aumentar el capital.
Errores más comunes
- Fiarse de un sello en la web. Cualquiera puede reproducir un logotipo; la única prueba válida es el registro público de la autoridad, consultado de forma independiente.
- No distinguir entre entidades del mismo grupo. La cuenta se abre bajo una sociedad concreta, y esa sociedad es la que determina la protección aplicable, no el nombre comercial de la plataforma.
- Escoger el bróker por el apalancamiento máximo. Un apalancamiento muy superior al permitido en jurisdicciones estrictas suele indicar una supervisión más laxa, no una mejor oferta.
- Ignorar las condiciones de retirada. Comisiones de salida, plazos largos o requisitos de volumen para poder retirar aparecen en los términos y son la causa habitual de conflictos.
- No probar la retirada antes de depositar más. Realizar un depósito pequeño y solicitar la devolución verifica en la práctica que el proceso funciona tal y como se anuncia.
Preguntas frecuentes
¿Cómo sé si un bróker está realmente regulado?
Buscando su nombre legal y su número de licencia en el registro público de la autoridad, nunca en la web del bróker. Si los datos no coinciden, la licencia no está verificada.
¿Por qué un bróker tiene licencias en varios países?
Porque opera en distintos mercados y necesita autorización en cada uno. Lo determinante es bajo qué entidad se abre la cuenta del cliente: esa sociedad define las protecciones aplicables y la autoridad ante la que reclamar.
¿Qué significa que los fondos estén segregados?
Que el dinero de los clientes se mantiene en cuentas separadas del patrimonio de la empresa, en entidades de crédito distintas. Así, un problema financiero del bróker no debería arrastrar el saldo del cliente.
¿Estar regulado garantiza que no haya fraude?
No lo garantiza, pero cambia por completo la situación del cliente. La supervisión reduce la probabilidad de abuso y ofrece un procedimiento formal de reclamación, algo que no existe cuando la entidad opera sin autorización.
¿Qué pasa con mi dinero si el bróker quiebra?
Depende de la jurisdicción. En países con fondo de compensación, el cliente puede recuperar hasta un límite establecido; en otros, la recuperación depende del proceso de liquidación y de que los fondos estuvieran correctamente segregados.
Verifica antes de invertir
Elegir un bróker supervisado por una autoridad de primer nivel es la primera decisión de riesgo, anterior a cualquier estrategia. En Latim Forex impartimos formación gratuita sobre regulación, custodia de fondos y derechos del inversor, y trabajamos únicamente con brókers regulados de primer nivel.
