Educación · ETF
ETF: qué son y cómo funcionan
Un ETF permite comprar una cesta completa de activos con una sola orden, como si fuera una acción. En esta guía se explica qué hay dentro de un ETF, quién lo gestiona, de dónde sale su precio y cómo se usa con criterio.
¿Qué es un ETF?
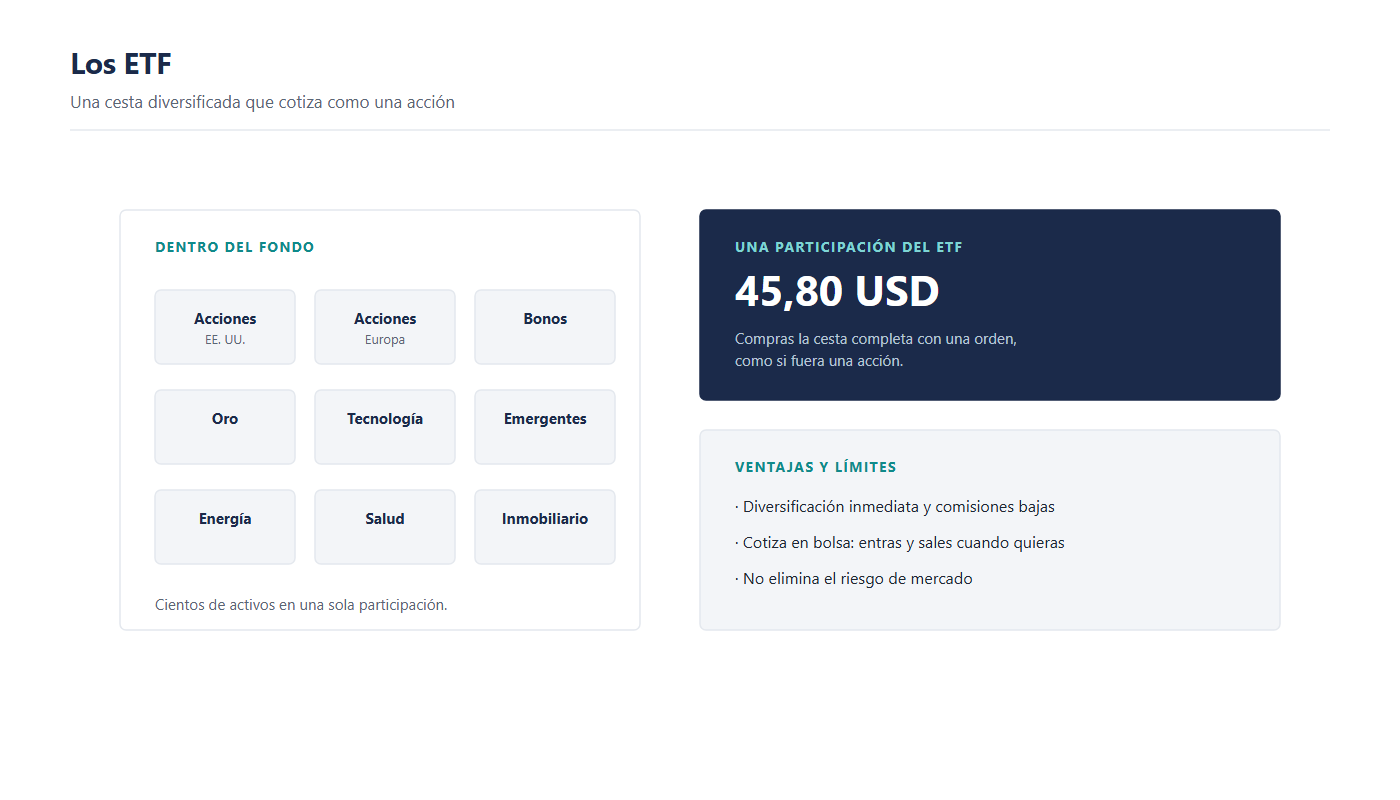
Las siglas ETF corresponden al inglés Exchange Traded Fund, que se traduce como fondo cotizado. Se trata de un vehículo de inversión colectiva: muchas personas aportan dinero a un mismo fondo y ese fondo compra, con el capital reunido, una cartera de activos definida de antemano. La diferencia con un fondo tradicional está en la palabra «cotizado»: las participaciones del ETF se negocian en una bolsa, con un precio que se mueve en tiempo real mientras el mercado está abierto.
Para entenderlo del modo más sencillo, conviene imaginarlo como una cesta de la compra financiera. En lugar de comprar una acción de una empresa, se compra una participación en una cesta que puede contener cien acciones distintas, o bonos de varios gobiernos, o contratos de petróleo, o una combinación de todo ello. Al adquirir una sola participación se accede proporcionalmente a todo el contenido de la cesta. Eso significa que el resultado no depende del acierto con una única compañía, sino del comportamiento agregado del grupo de activos que el fondo replica.
Un detalle importante es que el ETF no intenta adivinar qué activo subirá más. La mayoría son fondos de gestión pasiva: su objetivo declarado es copiar el comportamiento de un índice o de una referencia concreta. Si el índice que replican sube un 1 %, el ETF debería subir en torno a ese 1 %, menos los costes internos del propio fondo. Ese enfoque pasivo es lo que explica sus comisiones habitualmente bajas frente a los fondos de gestión activa, donde un equipo de analistas decide qué comprar y qué vender.
Cómo funciona por dentro
Todo ETF tiene una sociedad gestora, una entidad regulada que crea el fondo, define su política de inversión y publica la composición de la cartera. El gestor no compra ni vende para el partícipe en el día a día: se limita a mantener la cartera alineada con la referencia que replica. Si el índice cambia de componentes, el gestor ajusta la cartera para seguirle el rastro.
Existen además dos precios que conviene no confundir:
- Valor liquidativo (NAV): el valor de todos los activos de la cesta dividido entre el número de participaciones. Se calcula una vez cerrada la sesión, con los precios de cierre.
- Precio de mercado: lo que se paga o se cobra en la bolsa al comprar o vender la participación. Se forma por la oferta y la demanda entre compradores y vendedores, igual que en una acción.
Cuando funciona bien, esos dos precios son casi idénticos. El mecanismo que los une es el arbitraje: hay participantes autorizados, normalmente grandes entidades financieras, que pueden crear o extinguir participaciones del ETF a cambio de entregar o recibir la cesta de activos subyacente. Si el precio de mercado se aleja por encima del valor liquidativo, esas entidades crean participaciones nuevas y las venden, lo que empuja el precio hacia abajo. Si el precio cae por debajo, extinguen participaciones y compran en el mercado. La competencia entre ellas mantiene la diferencia en márgenes pequeños.
En cuanto a la operativa del inversor particular, se compra y se vende como cualquier otro valor cotizado. Hay un precio de compra (ask) y un precio de venta (bid), y la diferencia entre ambos es el spread: en los ETF muy negociados suele ser muy estrecho, mientras que en los ETF pequeños o con poca liquidez puede ensancharse de forma notable. También existen ETF apalancados, que buscan multiplicar el movimiento diario del índice, y ETF inversos, que buscan el movimiento contrario. Ambos están pensados para posiciones de corto plazo y su comportamiento se degrada si se mantienen mucho tiempo, porque el efecto del apalancamiento se recalcula cada día.
Por qué importa al inversor
El ETF resuelve varios problemas prácticos de una sola vez. El primero es la diversificación: comprar veinte acciones distintas exige veinte comisiones y veinte decisiones; una sola participación de un ETF amplio reparte el riesgo entre decenas o cientos de compañías. El segundo es el acceso: hay ETF que dan exposición a mercados a los que resulta complicado llegar directamente, como índices de otros continentes, deuda pública de distintos países, oro, materias primas o sectores concretos.
El tercer punto es la transparencia. La composición de la cartera se publica con regularidad y el precio se ve en pantalla a cada instante, sin esperar a la valoración diaria de un fondo clásico. El cuarto es el coste: una comisión anual baja, sostenida durante años, marca una diferencia considerable en el resultado final, porque se resta de la rentabilidad de forma compuesta. Aun así, elegir un ETF es elegir un mercado: si el índice cae, el ETF cae, y ningún producto elimina ese riesgo.
Ejemplo con números (hipotético)
El siguiente caso es un ejemplo hipotético, construido solo para mostrar cómo se calculan los conceptos. No reproduce datos reales de ningún mercado ni de ningún producto concreto.
Supongamos un inversor que destina 10.000 USD a un ETF que replica un índice amplio. El valor liquidativo del día es de 50,00 USD por participación y el precio de compra en bolsa es de 50,05 USD, de modo que el spread es de 0,05 USD, un 0,1 % del valor.
| Concepto | Cálculo | Importe |
|---|---|---|
| Capital aportado | — | 10.000,00 USD |
| Precio de compra | — | 50,05 USD |
| Participaciones compradas | 10.000,00 ÷ 50,05 | 199,80 participaciones |
| Coste del spread | 10.000,00 × 0,1 % | 10,00 USD |
| Comisión del bróker | 10.000,00 × 0,10 % | 10,00 USD |
| Comisión anual del ETF | 10.000,00 × 0,20 % | 20,00 USD al año |
| Valor un año después | índice +8 % − 0,20 % de comisión | 10.780,00 USD aprox. |
Si el índice sube un 8 % en el año, el valor de la posición ronda los 10.800 USD antes de comisiones, y la comisión anual del fondo deja la cifra cerca de 10.780 USD. Los costes de entrada, el spread y la comisión del bróker, se han pagado una sola vez. Si en lugar de un ETF con comisión del 0,20 % se hubiera elegido uno equivalente con comisión del 0,60 %, la diferencia sobre el mismo capital sería de unos 40 USD al año; sostenida durante una década, esa diferencia se acumula de forma notable. La lección del ejemplo no es que el ETF gane dinero, sino que el coste es la única variable que el inversor controla con certeza.
Cómo se empieza, paso a paso
- Definir el objetivo. Antes de mirar productos, conviene escribir para qué se invierte, con qué horizonte temporal y cuánta caída se está dispuesto a tolerar sin vender por nervios.
- Elegir el mercado o índice de referencia. Es la decisión de fondo: qué se quiere replicar. Todo lo demás es secundario frente a esta elección.
- Comparar ETF que replican lo mismo. Se revisan el tamaño del fondo, la comisión anual, la réplica física o sintética, la divisa de cotización y el volumen negociado diario.
- Comprobar el bróker y los costes. Se verifica que el bróker está regulado, que el ETF está disponible en su plataforma y cuánto cuesta la operación, incluido el cambio de divisa si el producto cotiza en otra moneda.
- Decidir la forma de entrada. Aportación única o compras periódicas repartidas en el tiempo; ambas son válidas y la elección depende del horizonte y de la tolerancia a la volatilidad.
- Anotar el plan por escrito. Se registra el motivo de la compra y la condición de salida, para poder revisar la decisión con datos y no con emociones.
Errores más comunes
- Mirar solo la comisión. Un ETF barato pero con poco volumen negociado puede costar más caro al entrar y al salir por el spread; el coste total es la suma de ambos.
- Comprar dos ETF que contienen lo mismo. Sin leer la cartera se acaba duplicando la exposición a las mismas compañías y desaparece la diversificación que se buscaba.
- Usar apalancados como inversión de largo plazo. Su efecto se recalcula cada día, de modo que en periodos largos el resultado no equivale al múltiplo del índice.
- Ignorar la divisa. Si el ETF cotiza en una moneda distinta a la del inversor, el tipo de cambio influye en el resultado tanto como el propio mercado.
- Vender en la primera caída. Un producto pasivo cae cuando cae su índice; sin un plan escrito, la reacción habitual es vender en el peor momento.
Preguntas frecuentes
¿Un ETF es lo mismo que un fondo de inversión?
Es un tipo de fondo de inversión, pero con una diferencia clave: sus participaciones cotizan en bolsa y se compran o venden a lo largo de la sesión a un precio que se mueve en tiempo real. En un fondo tradicional, la operación se ejecuta al valor liquidativo que se calcula al cierre del día.
¿Puedo perder dinero con un ETF?
Sí. Un ETF replica un mercado y, si ese mercado cae, el valor de la participación cae con él. No existe un producto que garantice el capital y ofrezca a la vez participación en un mercado. El ETF reparte el riesgo entre muchos activos, pero no lo elimina.
¿Qué significa que un ETF sea de réplica física o sintética?
En la réplica física el fondo compra realmente los activos de la cesta. En la sintética no los compra: firma un contrato de permuta con una entidad financiera que le entrega el rendimiento del índice. La sintética puede reducir costes en mercados difíciles, pero añade el riesgo de que la contraparte del contrato no cumpla.
¿Cuánto dinero hace falta para empezar?
Depende del precio de la participación y del tamaño mínimo que permita el bróker. Hay ETF con participaciones de pocas decenas de dólares, pero operar con importes muy pequeños hace que las comisiones pesen demasiado en el resultado. Conviene que el coste de la operación sea una parte mínima del capital invertido.
¿Los ETF pagan dividendos?
Algunos sí. Existen versiones de reparto, que abonan al partícipe los dividendos que generan los activos de la cesta, y versiones de acumulación, que reinvierten esos importes dentro del propio fondo. La elección depende de si se necesita ese flujo de caja o se prefiere el efecto del interés compuesto.
¿Es mejor un ETF que comprar las acciones una a una?
Ninguna opción es superior en todos los casos. El ETF simplifica la diversificación y reduce el tiempo de gestión. La compra directa permite seleccionar compañías concretas y no paga comisión de gestión, pero exige más análisis y concentra más riesgo en cada posición.
Aprende a elegir tus productos con criterio
Antes de invertir en un ETF conviene entender qué se está comprando y qué coste tiene. En Latim Forex organizamos formación gratuita para explicar, paso a paso, cómo se lee la ficha de un fondo cotizado, cómo se compara con sus alternativas y cómo se integra en un plan de inversión con riesgo controlado.
Vídeo: cómo funciona un ETF
Un minuto de la televisión pública alemana para ver con claridad qué hay dentro de un fondo cotizado. Está en alemán, pero el ejemplo gráfico se entiende sin el audio.
Puedes ver más material audiovisual en la videoteca de la sección educativa.
