Educación · Materias primas
Materias primas: petróleo, gas y energía
El petróleo y el gas mueven la economía antes que cualquier otro mercado. Esta guía explica qué son las materias primas, cómo se forman sus precios, quién participa en ellos y qué debe saber un inversor antes de operar con energía.
¿Qué son las materias primas?
Una materia prima es un bien básico, intercambiable y sin marca, que sirve como insumo para producir otras cosas. Un barril de petróleo crudo de una calidad determinada vale lo mismo independientemente de quién lo haya extraído, y eso es lo que permite negociarlo en grandes cantidades con reglas comunes. Se agrupan en cuatro familias: energía, metales, productos agrícolas y ganadería.
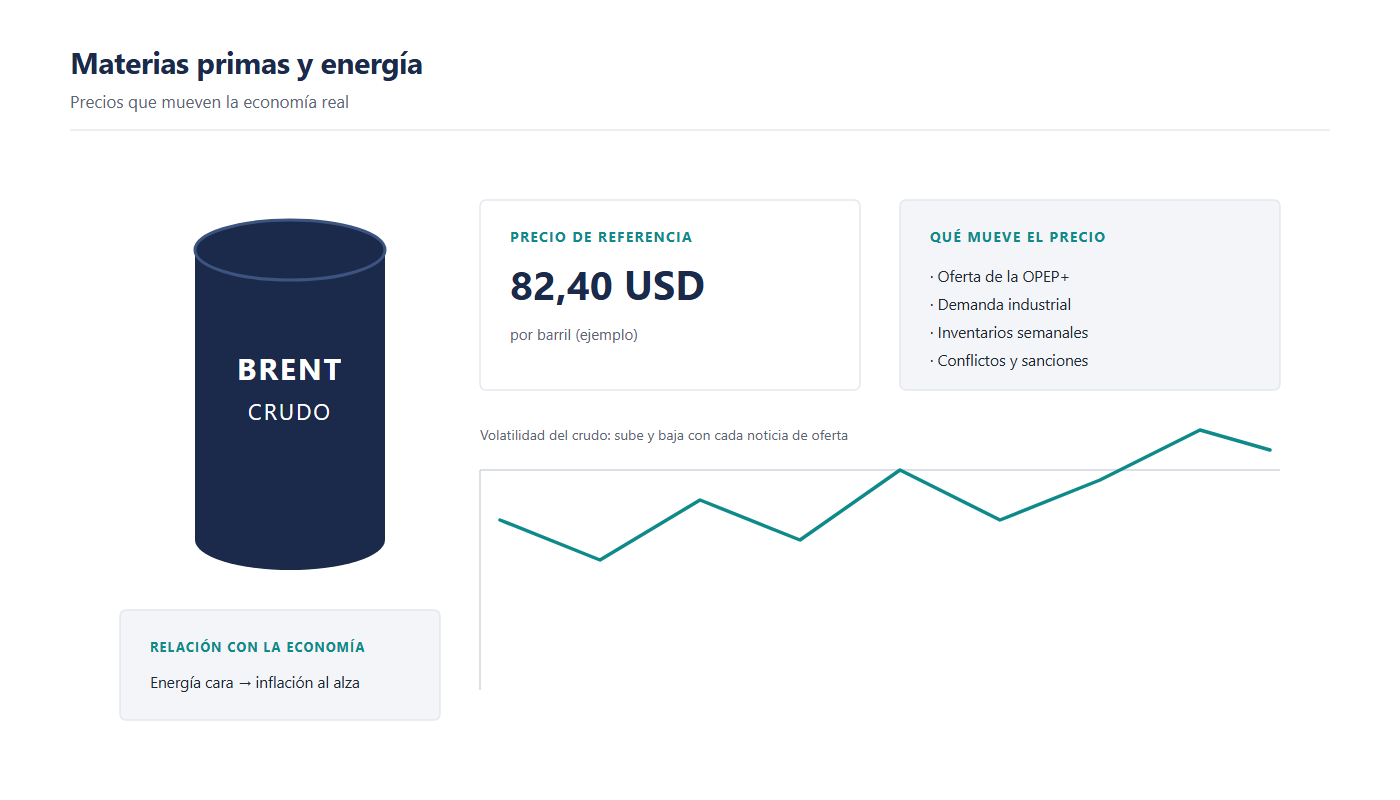
La energía es la familia de mayor volumen económico. Incluye el petróleo crudo, el gas natural, la gasolina y el gasóleo de calefacción. Dentro del crudo existen calidades de referencia distintas: el Brent, extraído del mar del Norte, sirve de referencia para Europa, África y buena parte de Asia; el WTI, de Estados Unidos, se negocia con entrega en Cushing, Oklahoma. La diferencia de precio entre ambas calidades se explica por la calidad del crudo y por el coste del transporte hasta el punto de entrega.
El gas natural se comporta de forma distinta al petróleo. Es difícil de almacenar y de transportar, porque exige licuarlo a muy baja temperatura o moverlo por gasoducto. Eso hace que su precio sea mucho más regional: el mismo gas puede costar cantidades muy diferentes en América, en Europa y en Asia al mismo tiempo. Además, su demanda tiene un componente estacional fuerte, ligado a la calefacción en invierno y a la refrigeración en verano.
Cómo funciona el mercado de la energía
El mercado de materias primas se organiza en torno a dos tipos de operación. En el mercado de contado, o spot, se compra y se vende el bien físico con entrega inmediata. En el mercado de futuros se pacta hoy un precio para una entrega que ocurrirá en una fecha futura. Los futuros son contratos estandarizados: fijan la cantidad, la calidad, el lugar de entrega y el mes de vencimiento. Se negocian en bolsas organizadas como el NYMEX o el ICE, y su precio es público.
Los participantes se dividen en dos grupos con objetivos opuestos y complementarios:
- Coberturistas. Son quienes producen o consumen el bien: compañías petroleras, refinerías, aerolíneas, empresas eléctricas. Usan los futuros para protegerse de una variación de precio que arruinaría su margen. Su objetivo no es ganar en el mercado, sino fijar un coste previsible.
- Especuladores. Son fondos, operadores profesionales y particulares que buscan beneficio con el movimiento del precio. Aportan liquidez y asumen el riesgo que los coberturistas quieren transferir.
El precio que resulta de ese encuentro responde a un puñado de factores concretos. El primero es la oferta: cuánto bombean los países productores y qué decisiones toma el grupo de exportadores conocido como OPEP+, que coordina cuotas de producción. El segundo es la demanda, muy ligada al ciclo industrial y al transporte. El tercero son los inventarios publicados periódicamente: si las reservas suben más de lo previsto, suele indicar exceso de oferta; si bajan, presión al alza. El cuarto es la geopolítica, porque una tensión en una zona productora puede alterar la previsión de suministro en pocas horas.
Hay una particularidad técnica que conviene conocer: la curva de futuros. Cuando el contrato con vencimiento lejano cotiza más caro que el cercano, la curva está en contango, situación habitual cuando almacenar el bien tiene coste. Cuando ocurre lo contrario y el vencimiento próximo cotiza más caro, la curva está en backwardation, señal de escasez inmediata. Esta estructura afecta al resultado de quien mantiene posiciones durante meses y explica por qué un producto cotizado que sigue el petróleo no se comporta igual que el petróleo al contado.
Por qué importa al inversor
Las materias primas cumplen una función distinta a la de las acciones o los bonos. Su comportamiento suele ir por caminos separados del de la bolsa, y por eso algunos inversores las usan para repartir el riesgo de una cartera. Además, la energía es el termómetro de la inflación: cuando el petróleo sube con fuerza, el coste del transporte y de la producción acaba trasladándose a los precios de consumo, lo que influye en las decisiones de los bancos centrales y, con ellas, en todos los mercados.
Para operar, el inversor particular tiene varias vías. Los futuros exigen contratos de tamaño elevado y garantías importantes. Los CFD permiten participar en el movimiento del precio con un capital menor, a cambio de asumir apalancamiento. Existen también ETF y fondos cotizados sobre energía o sobre cestas de materias primas, y acciones de compañías del sector, que no replican el precio del barril pero están influidas por él. Cada vía tiene costes, horarios y riesgos propios: el petróleo se negocia prácticamente sin interrupción de lunes a viernes, mientras que un ETF de energía cotiza solo cuando su bolsa está abierta.
Ejemplo con números (hipotético)
El caso siguiente es un ejemplo hipotético con cifras inventadas, con el único fin de mostrar el cálculo. No reproduce cotizaciones reales del petróleo ni de ningún contrato.
Supongamos un operador que quiere exposición a un contrato de crudo cuyo precio hipotético es de 80,00 USD por barril. El tamaño de un contrato estándar es de 1.000 barriles, así que el valor nominal de la posición sería de 80.000 USD. El bróker exige un margen del 5 %, es decir 4.000 USD, y cobra una comisión de 0,05 % sobre el nominal.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Precio hipotético del barril | — | 80,00 USD |
| Barriles del contrato | — | 1.000 |
| Valor nominal de la posición | 80,00 × 1.000 | 80.000 USD |
| Margen exigido (5 %) | 80.000 × 0,05 | 4.000 USD |
| Comisión de apertura | 80.000 × 0,0005 | 40 USD |
| Si el barril sube a 81,60 USD | 1,60 × 1.000 | +1.600 USD (40 % del margen) |
| Si el barril baja a 78,40 USD | −1,60 × 1.000 | −1.600 USD (−40 % del margen) |
El cuadro muestra por qué el apalancamiento exige disciplina. Un movimiento del 2 % en el precio del barril, de 80,00 a 81,60 USD, se convierte en una variación del 40 % sobre el margen depositado. Si el precio se mueve un 2 % en contra, el margen cae en la misma proporción, y una caída del 5 % lo consume por completo. La comisión, 40 USD, equivale al 1 % del margen depositado y se paga una sola vez por operación. De ahí la regla práctica: en materias primas, el tamaño de la posición se decide por el margen disponible y por la distancia al punto de salida, nunca por la confianza en una dirección concreta.
Cómo se empieza, paso a paso
- Entender el activo antes que el gráfico. Se estudia qué se produce, quién lo consume, cómo se almacena y qué calendario tiene; en energía, estos factores explican movimientos que un gráfico no anticipa.
- Elegir el instrumento. Se decide entre futuro, CFD, ETF o acciones del sector, comparando tamaño mínimo, apalancamiento, comisiones y horario de negociación.
- Revisar el calendario económico. Las reuniones de la OPEP+, los informes de inventarios y los datos de actividad industrial mueven el precio; conviene conocer las fechas antes de abrir posiciones.
- Calcular el tamaño con el margen en la mano. Se fija primero cuánto se está dispuesto a perder y se ajusta el número de contratos o lotes a esa cifra.
- Colocar la salida antes de la entrada. Se define el punto de cierre en pérdida y el objetivo, y se comprueba que la relación entre ambos sea razonable.
- Vigilar el vencimiento. En futuros y en productos referenciados a ellos, el contrato expira; mantener una posición más allá del vencimiento obliga a rotar al mes siguiente y asumir el coste de esa rotación.
Errores más comunes
- Tratar la energía como una acción. El petróleo responde a decisiones de producción, inventarios y geopolítica; analizarlo solo con indicadores técnicos deja fuera la mitad de la información.
- Ignorar el vencimiento del contrato. Quien no rota la posición a tiempo se expone a las reglas de liquidación del contrato y a costes que no había previsto.
- Confundir el precio del barril con el del producto que se opera. Un ETF o un CFD sobre futuros puede desviarse del precio de contado por la estructura de la curva.
- Operar alrededor de inventarios sin plan. Son publicaciones que provocan movimientos bruscos en segundos, con deslizamiento en la ejecución; entrar sin reglas equivale a apostar.
- Sobredimensionar por exceso de confianza. Los movimientos porcentuales de este mercado son amplios y el apalancamiento los multiplica sobre el margen depositado.
Preguntas frecuentes
¿Cuál es la diferencia entre Brent y WTI?
Son dos calidades de crudo de referencia. El Brent procede del mar del Norte y sirve de referencia para Europa, África y buena parte de Asia; el WTI se entrega en Cushing, Estados Unidos. Se diferencian por la calidad del crudo y por el coste del transporte hasta su punto de entrega, y esa diferencia varía con el tiempo.
¿Puedo comprar un barril de petróleo yo mismo?
A través de los mercados organizados no: los contratos de futuros tienen tamaños mínimos muy superiores a un barril y suponen la entrega física del producto. El inversor particular accede al movimiento del precio mediante CFD, ETF o acciones del sector, que no implican recibir el barril.
¿Por qué el gas natural es tan volátil?
Porque es difícil de almacenar y de transportar, y porque su consumo depende mucho de la temperatura. Un invierno más frío o más suave de lo previsto altera la demanda de calefacción y, con ella, el precio, sin que exista una forma rápida de redirigir el suministro de una región a otra.
¿Qué significa contango?
Es la situación en la que el contrato de vencimiento más lejano cotiza por encima del más cercano. Refleja el coste de almacenar y financiar el producto. Para quien mantiene posiciones a través de futuros, el contango implica un coste al renovar el contrato mes a mes.
¿Las materias primas protegen de la inflación?
Pueden acompañar a la inflación, porque la energía forma parte de la cesta de precios al consumo. Pero esa relación no es automática ni constante: el precio de una materia prima depende también de su propia oferta, y puede caer mientras los precios de consumo suben.
¿Qué papel tiene la OPEP+ en el precio?
Es un grupo de países productores que coordina cuotas de producción para influir en la oferta mundial. Sus decisiones de aumentar o recortar el bombeo afectan directamente a la previsión de suministro y, por tanto, al precio. No es el único factor: también cuentan la producción de países ajenos al grupo y la demanda global.
Comprende la energía antes de operarla
El petróleo y el gas se mueven por factores que no aparecen en un gráfico: producción, inventarios, clima y geopolítica. En Latim Forex ofrecemos formación gratuita para aprender a leer ese contexto y a dimensionar el riesgo correctamente antes de abrir la primera posición.
