Educación · Índices
Índices bursátiles: qué son y cómo se operan
Un índice bursátil mide en un solo número cómo evoluciona un conjunto de acciones. Es el termómetro de un mercado y, al mismo tiempo, un instrumento que se puede operar. Aquí explicamos cómo se calcula y qué formas existen de tomar posición sobre él.
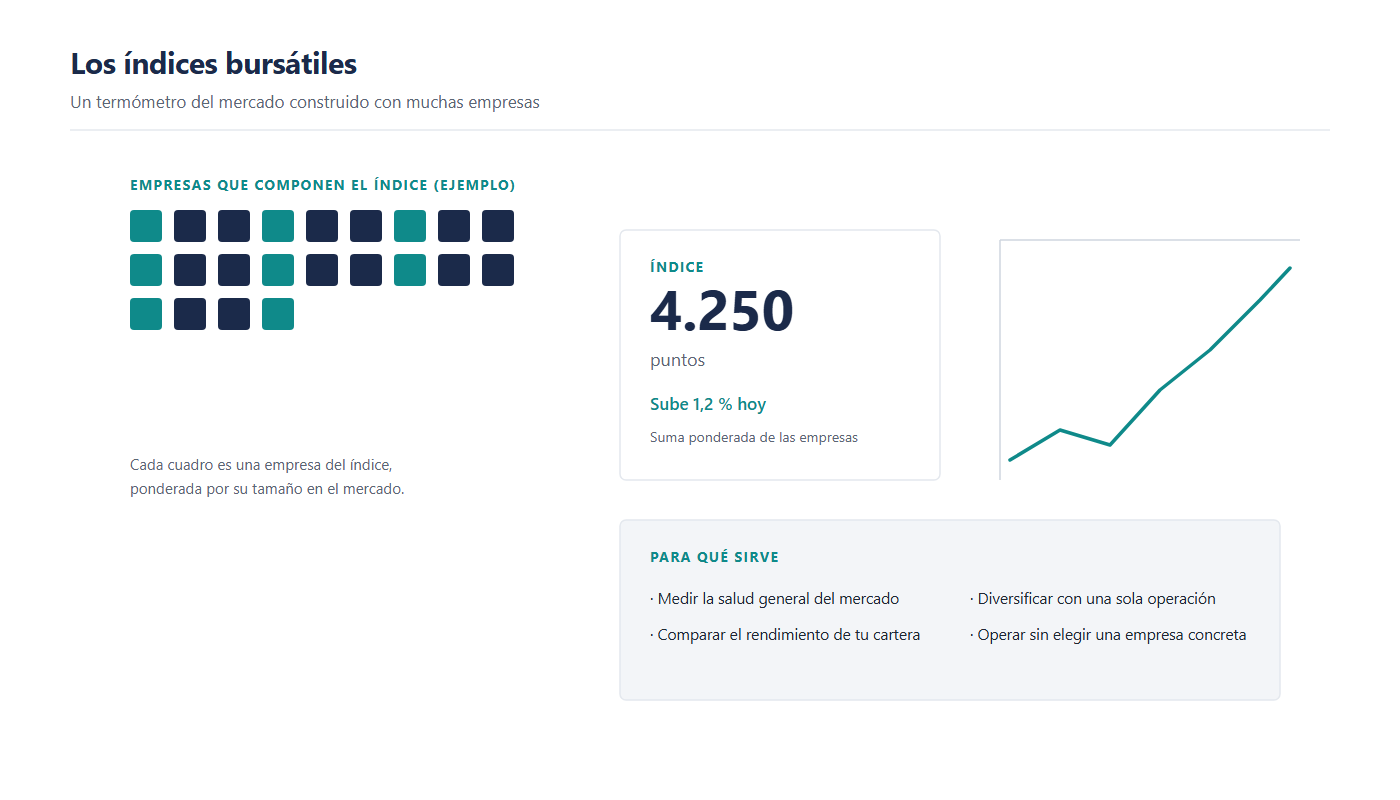
Cuando los titulares dicen que «la bolsa subió un 1 %», normalmente se refieren a un índice. Ese porcentaje no corresponde a ninguna empresa concreta, sino al comportamiento conjunto de decenas o cientos de compañías agrupadas bajo una misma medida.
¿Qué es un índice bursátil?
Un índice bursátil es una medida estadística que representa el valor agregado de un conjunto de acciones. Se construye eligiendo una cesta de títulos representativos de un mercado, un sector o un tema concreto, y calculando un número que evoluciona con ellos. Ese número es la cotización del índice.
El índice no es un activo que se pueda guardar. Nadie posee «un índice» en el sentido físico. Lo que existe son contratos, fondos y productos derivados que replican su comportamiento y que sí se pueden comprar y vender. Por eso conviene distinguir entre el índice como referencia y el instrumento que lo sigue.
Para entender cómo se mueve un índice hay que conocer la ponderación, es decir, cuánto pesa cada acción dentro del cálculo. Los métodos más habituales son tres. En la ponderación por capitalización, las empresas más grandes pesan más; es el sistema más extendido. En la ponderación por precio, las acciones más caras tienen más influencia, con independencia del tamaño de la empresa. Y en la ponderación equitativa, todas las compañías pesan lo mismo, lo que da más relevancia a las pequeñas.
Esa diferencia tiene consecuencias prácticas. En un índice ponderado por capitalización, un movimiento de las tres empresas mayores puede arrastrar el índice completo aunque las otras noventa vayan en sentido contrario. Es lo que se conoce como efecto de los grandes valores, y explica por qué a veces el índice sube mientras la mayoría de los títulos baja.
| Tipo de índice | Qué agrupa | Ejemplo de referencia |
|---|---|---|
| Nacional amplio | Las mayores compañías cotizadas de un país. | Índices nacionales de renta variable |
| Sectorial | Empresas de un mismo sector de actividad. | Índices de energía o de tecnología |
| Regional | Valores de un área económica completa. | Índices de una región o zona monetaria |
| De pequeña capitalización | Compañías de menor tamaño relativo. | Índices de small caps |
| De volatilidad | El nivel de nerviosismo esperado del mercado. | Índices de volatilidad implícita |
Cómo se calculan y cómo se operan
El cálculo de un índice arranca de un valor base asignado en una fecha determinada, por ejemplo 1.000 puntos. A partir de ahí, se compara el valor de la cesta de acciones con su valor en esa fecha base y se ajusta el resultado para que el índice refleje la evolución real y no los cambios en la composición. Cuando una empresa entra o sale de la cesta, o cuando se produce un dividendo o una ampliación de capital, se aplica un factor de ajuste para que la serie histórica siga siendo comparable.
Existen dos versiones de muchos índices: la de precio, que solo recoge la variación de las cotizaciones, y la de retorno total, que reinvierte los dividendos. La segunda evoluciona mejor a largo plazo, porque suma un rendimiento que la primera ignora.
Respecto a cómo se operan, hay varias vías, y cada una tiene un perfil distinto:
- Fondos cotizados: compran las acciones del índice y se negocian como un título. No hay apalancamiento ni vencimiento, y suelen tener comisiones bajas.
- Fondos de inversión indexados: replican el índice fuera de bolsa, con suscripciones y reembolsos diarios.
- Futuros sobre índice: contratos estandarizados con fecha de vencimiento, apalancados y con liquidación diaria de ganancias y pérdidas.
- Opciones sobre índice: otorgan el derecho, no la obligación, de comprar o vender a un precio fijado; se usan para cubrir o para especular.
- Contratos por diferencia: productos apalancados que replican el movimiento del índice sin vencimiento, muy usados por operadores particulares.
Los participantes también son variados. Las gestoras indexadas compran las acciones del índice para replicarlo, y su volumen es tan grande que condiciona la negociación de los títulos incluidos. Los fondos de cobertura y las mesas de los bancos operan futuros y opciones para cubrir sus carteras o para tomar posiciones direccionales. Y los inversores particulares acceden sobre todo mediante fondos cotizados o contratos apalancados ofrecidos por su bróker.
Un aspecto decisivo en los productos apalancados es el multiplicador, es decir, cuánto vale un punto del índice en dinero. En un contrato por diferencia sobre un índice, cada punto puede equivaler a una cantidad fija, de modo que una variación de veinte puntos se traduce en veinte veces ese valor. Esa cifra determina el tamaño real de la posición y, por tanto, el riesgo asumido.
Por qué importa al inversor
Los índices permiten invertir en un mercado entero con una sola operación. En lugar de elegir entre cientos de compañías, se toma una posición sobre el conjunto. Eso reduce el riesgo específico: el mal resultado de una empresa concreta queda diluido entre las demás y el inversor se expone a la evolución general de la economía o del sector.
Además, los índices sirven como referencia para medir resultados. Comparar la rentabilidad de una cartera con la del índice de su mercado es la forma estándar de saber si el resultado se explica por el movimiento general o por las decisiones tomadas.
También son la herramienta natural para quien quiere expresar una visión macroeconómica sin analizar empresas. Si la expectativa es que un sector crezca por un cambio regulatorio o tecnológico, un índice sectorial permite tomar posición en esa idea sin asumir el riesgo de una compañía concreta.
El riesgo, en cambio, es doble. Por un lado, el mercado entero puede caer: ningún índice protege frente a una recesión. Por otro, los productos apalancados añaden el riesgo del apalancamiento, que puede provocar el cierre forzoso de la posición si el margen disponible se agota. Un movimiento adverso sostenido en un contrato apalancado no se puede esperar sentado, como sí ocurre con un fondo cotizado.
Un ejemplo con números
Las cifras de este apartado son un ejemplo hipotético con valores redondeados. No reproducen ningún índice real ni ninguna operación existente.
Supongamos que un índice de referencia cotiza en 5.000 puntos y un operador abre una posición larga mediante un contrato por diferencia con un multiplicador de 10 USD por punto, un margen requerido del 5 % y un diferencial de 2 puntos.
| Concepto | Valor del ejemplo |
|---|---|
| Nivel del índice al entrar | 5.000 puntos |
| Multiplicador | 10,00 USD por punto |
| Valor nominal de la posición | 50.000,00 USD |
| Margen exigido (5 %) | 2.500,00 USD |
| Subida de 100 puntos (2 %) | +1.000,00 USD |
| Menos el diferencial de entrada | -20,00 USD |
| Resultado neto en ese caso | +980,00 USD (+39,2 % sobre el margen) |
| Caída de 100 puntos (2 %) | -1.020,00 USD (-40,8 % sobre el margen) |
| Caída de 250 puntos (5 %) | -2.520,00 USD (el margen se agota) |
El ejemplo muestra por qué el apalancamiento exige una disciplina estricta. Una caída del 5 % en el índice, algo que ocurre con regularidad en cualquier mercado, consume por completo el margen de una posición apalancada veinte veces. Con un fondo cotizado sin apalancamiento, esa misma caída supondría una pérdida del 5 % sobre el capital invertido. La elección del vehículo pesa tanto como la dirección de la operación.
Antes de elegir el instrumento, calcula cuánto puede moverse el índice en contra y si tu posición sobreviviría a ese movimiento.
Cómo empezar, paso a paso
- Entiende qué mide el índice que te interesa. Comprueba qué acciones lo componen, cómo se ponderan y en qué divisa se calcula, antes de mirar su gráfico.
- Decide si quieres exposición sin apalancamiento o con él. Un fondo cotizado replica el índice sin riesgo de cierre forzoso; los derivados añaden apalancamiento y exigen gestión activa del margen.
- Compara costes totales. Suma la comisión de gestión o el diferencial, el coste de financiación nocturna y el efecto del cambio de divisa si el índice cotiza en otra moneda.
- Dimensiona la posición según el margen disponible. Nunca destines a una sola operación apalancada un porcentaje del capital que no puedas permitirte perder.
- Define el punto de salida antes de entrar. Fija de antemano a qué nivel aceptarías la pérdida y a qué nivel recogerías beneficios, y respétalo.
- Revisa la composición de forma periódica. Los índices cambian sus componentes cada cierto tiempo, y ese cambio afecta a lo que realmente estás comprando.
Errores más comunes
- Creer que un índice sube porque la economía va bien. El mercado descuenta expectativas, no hechos pasados, y puede caer en plena expansión.
- Ignorar la ponderación. Si las mayores empresas concentran el peso, tu exposición real depende de unas pocas compañías y no del conjunto.
- Operar productos apalancados sin control del margen. Un movimiento adverso puede cerrar la posición automáticamente en el peor momento.
- Comparar índices de precio con índices de retorno total. La diferencia acumulada por los dividendos no reinvertidos es considerable a lo largo de los años.
- Olvidar el efecto de la divisa. Si el índice cotiza en una moneda distinta de la tuya, tu resultado incluye el movimiento del tipo de cambio además del bursátil.
Preguntas frecuentes
¿Se puede comprar directamente un índice?
No. Un índice es una medida, no un activo. Lo que se compra son instrumentos que lo replican: fondos cotizados, fondos indexados, futuros, opciones o contratos por diferencia. Cada uno tiene costes, apalancamiento y riesgos diferentes.
¿Qué significa que un índice está ponderado por capitalización?
Que cada empresa pesa en el cálculo en proporción a su tamaño en bolsa, es decir, a su precio multiplicado por el número de acciones. Las compañías mayores mueven más el índice que las pequeñas, aunque todas formen parte de la cesta.
¿Qué es un índice de volatilidad?
Es un índice que mide la volatilidad esperada del mercado a partir de los precios de las opciones, no la evolución de un conjunto de acciones. Suele subir cuando aumenta la incertidumbre y se usa como termómetro del nerviosismo de los inversores.
¿Cuánto cuesta operar un índice?
Depende del vehículo. Un fondo cotizado cobra una comisión de gestión anual más la comisión de compraventa de tu bróker. Un contrato por diferencia no cobra gestión, pero aplica un diferencial en cada operación y un coste de financiación por mantener la posición abierta de un día para otro.
¿Es más seguro un índice que una acción concreta?
Diversifica mejor, porque reparte la inversión entre muchas compañías y reduce el riesgo de que una sola empresa arruine el resultado. No elimina el riesgo de mercado: si la bolsa entera cae, el índice cae con ella. La diversificación suaviza, no inmuniza.
¿Con qué frecuencia cambian los componentes de un índice?
El comité que gestiona cada índice revisa su composición de forma periódica, a menudo trimestral o semestral, y aplica cambios cuando una empresa deja de cumplir los criterios o cuando otra pasa a cumplirlos. Esos ajustes se anuncian con antelación y pueden generar movimientos en los títulos afectados.
Empieza por la formación gratuita
En Latim Forex explicamos cómo se calcula un índice, cómo se lee su gráfico y cómo se dimensiona una posición sobre él. Material introductorio, en lenguaje claro y sin promesas de rentabilidad.
